銀行選びからのauじぶん銀行
結果から話すと土地にかかった金額は土地代、農転、地積更正、税金、事務的な手数料で約470万。外構や雑費も含めて家にかかった金額は2,600万程度。なのでこれだけで計約3,100万はかかった。これにあとからやった植木と芝、式典、金融機関の手数料、AC HOUSE(仮名)の違約金なんかを入れるとざっくりですがトータルで3,300万程。
ローンはauじぶん銀行を使った。最初にソニー銀行に申し込み仮審査の承認を受けて、一応じぶん銀行も審査を入れて承認を得られたが結局じぶん銀行を選んだ。その理由は銀行自体の使い勝手や金利、団信、ポイント制度やキャッシュバックなんかの特典が大きかったためだ。
ネット銀行(auじぶん銀行)のメリットと注意点
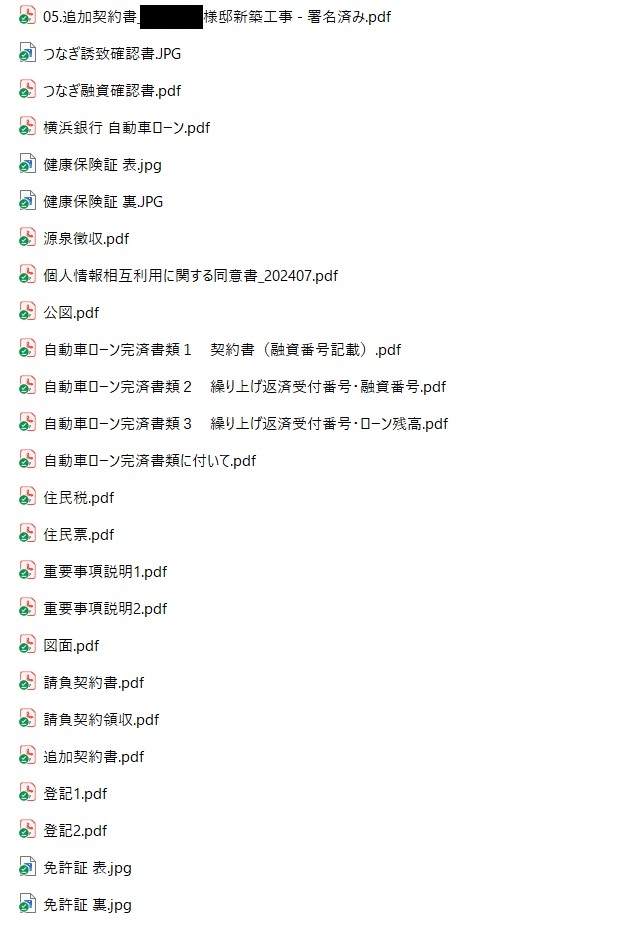
ネット銀行はメガバンクに比べて金利が安い。しかしその分窓口での相談は無いし、自分で動かなければいけない部分が多い。またネット銀行と言うだけあってネットが苦手な人には向いてない。自分が利用しているじぶん銀行でも書類は全てアップロード。郵送などはない。下はアップロードした書類。求められるがままにバンバンアップしていく。
不便なのはメールでのやり取りができない。ただ電話はすぐに繋がるし過去の会話の記録も全て残っている。オペレーターも親切だし対応も良い。窓口が無いのは不便だが訪問の手間を考えると自分の都合の良い時に手続きを行えるので自分は重宝した。ほとんどのネット銀行には分割融資(土地用、着工金、中間金)と言うコンセプトは無いので土地と着工金は自己資金が必要だ。自分の場合土地代の470万と着工金の560万は現金で払った。そして中間金の670万はじぶん銀行と紐付いている「とうこう商事」を利用した。流れ的にはとうこう商事がアキュラに中間金を払って家の完成時にじぶん銀行が直接とうこう商事に中間金を払い、残りを最終金としてアキュラに直接払うと言う感じだ。
(これ大事)ネット銀行はお手軽だが自己資金の少ない人、ネットが苦手な人には向いてないと思う。
本審査から融資実行までの必要書類と厳禁事項
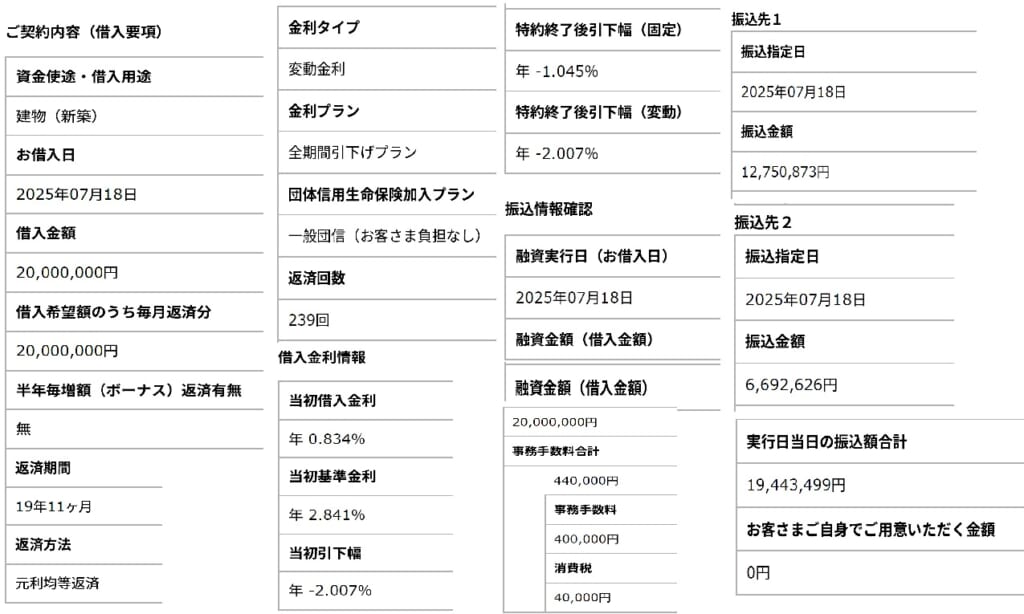
じぶん銀行からは源泉徴収やら住民票、健康保険証など30点弱の書類の提出が求められる。これはじぶん銀行が必要書類一覧を送ってくれるのでそれに従うだけ。自動車ローンなどがあるとその書類も求められるのでできれば他のローンは完済しておいたほうが良い。自分は仮審査時に横浜銀行の自動車ローンがあったのだが残債が少なかったので本審査の直前に完済した。が、横は浜銀行では「完済証明」や残債が無い状態での「残債照明」はなる物がなくかなりてこずった。 ちなみに自分が申し込んだじぶん銀行の内容をアップしておいた。原文は長いのと個人情報満載なので皆が気になりそうな部分だけを抜粋してアップしておく
(これ大事)本審査通過から融資実行の間に他のローン(自動車等)を組むと返済能力(月の出費)が変わってくるので最悪融資中止になります。絶対に新規のローンは組まないようにしましょう。
つなぎ融資(とうこう商事)の手続きと流れ
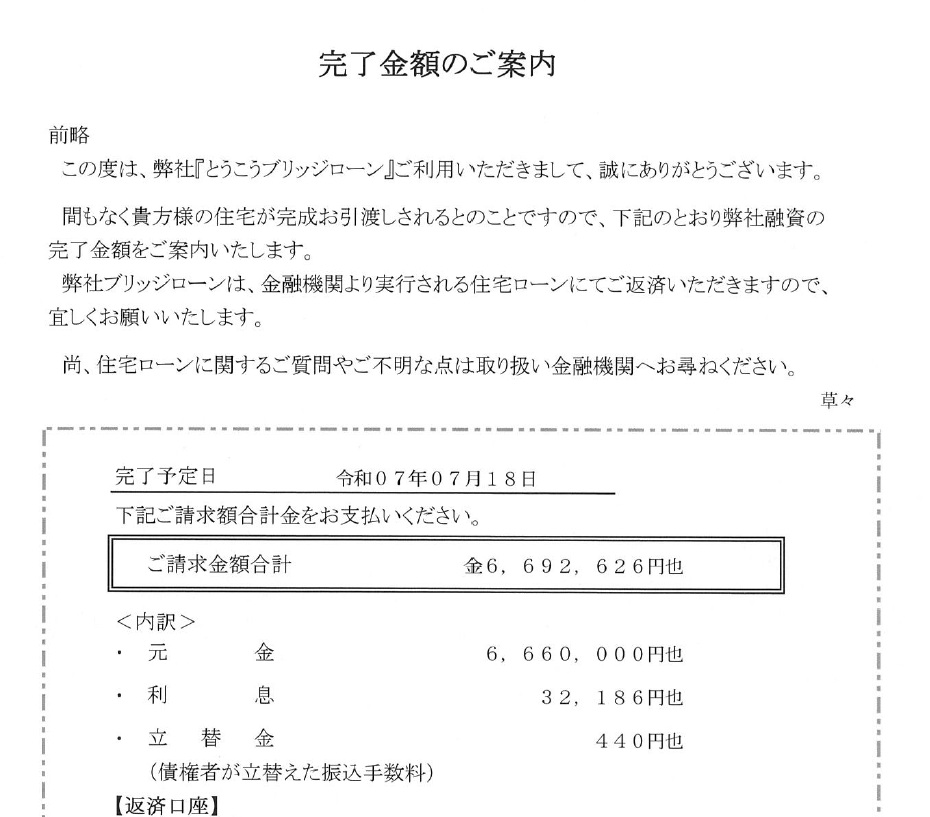
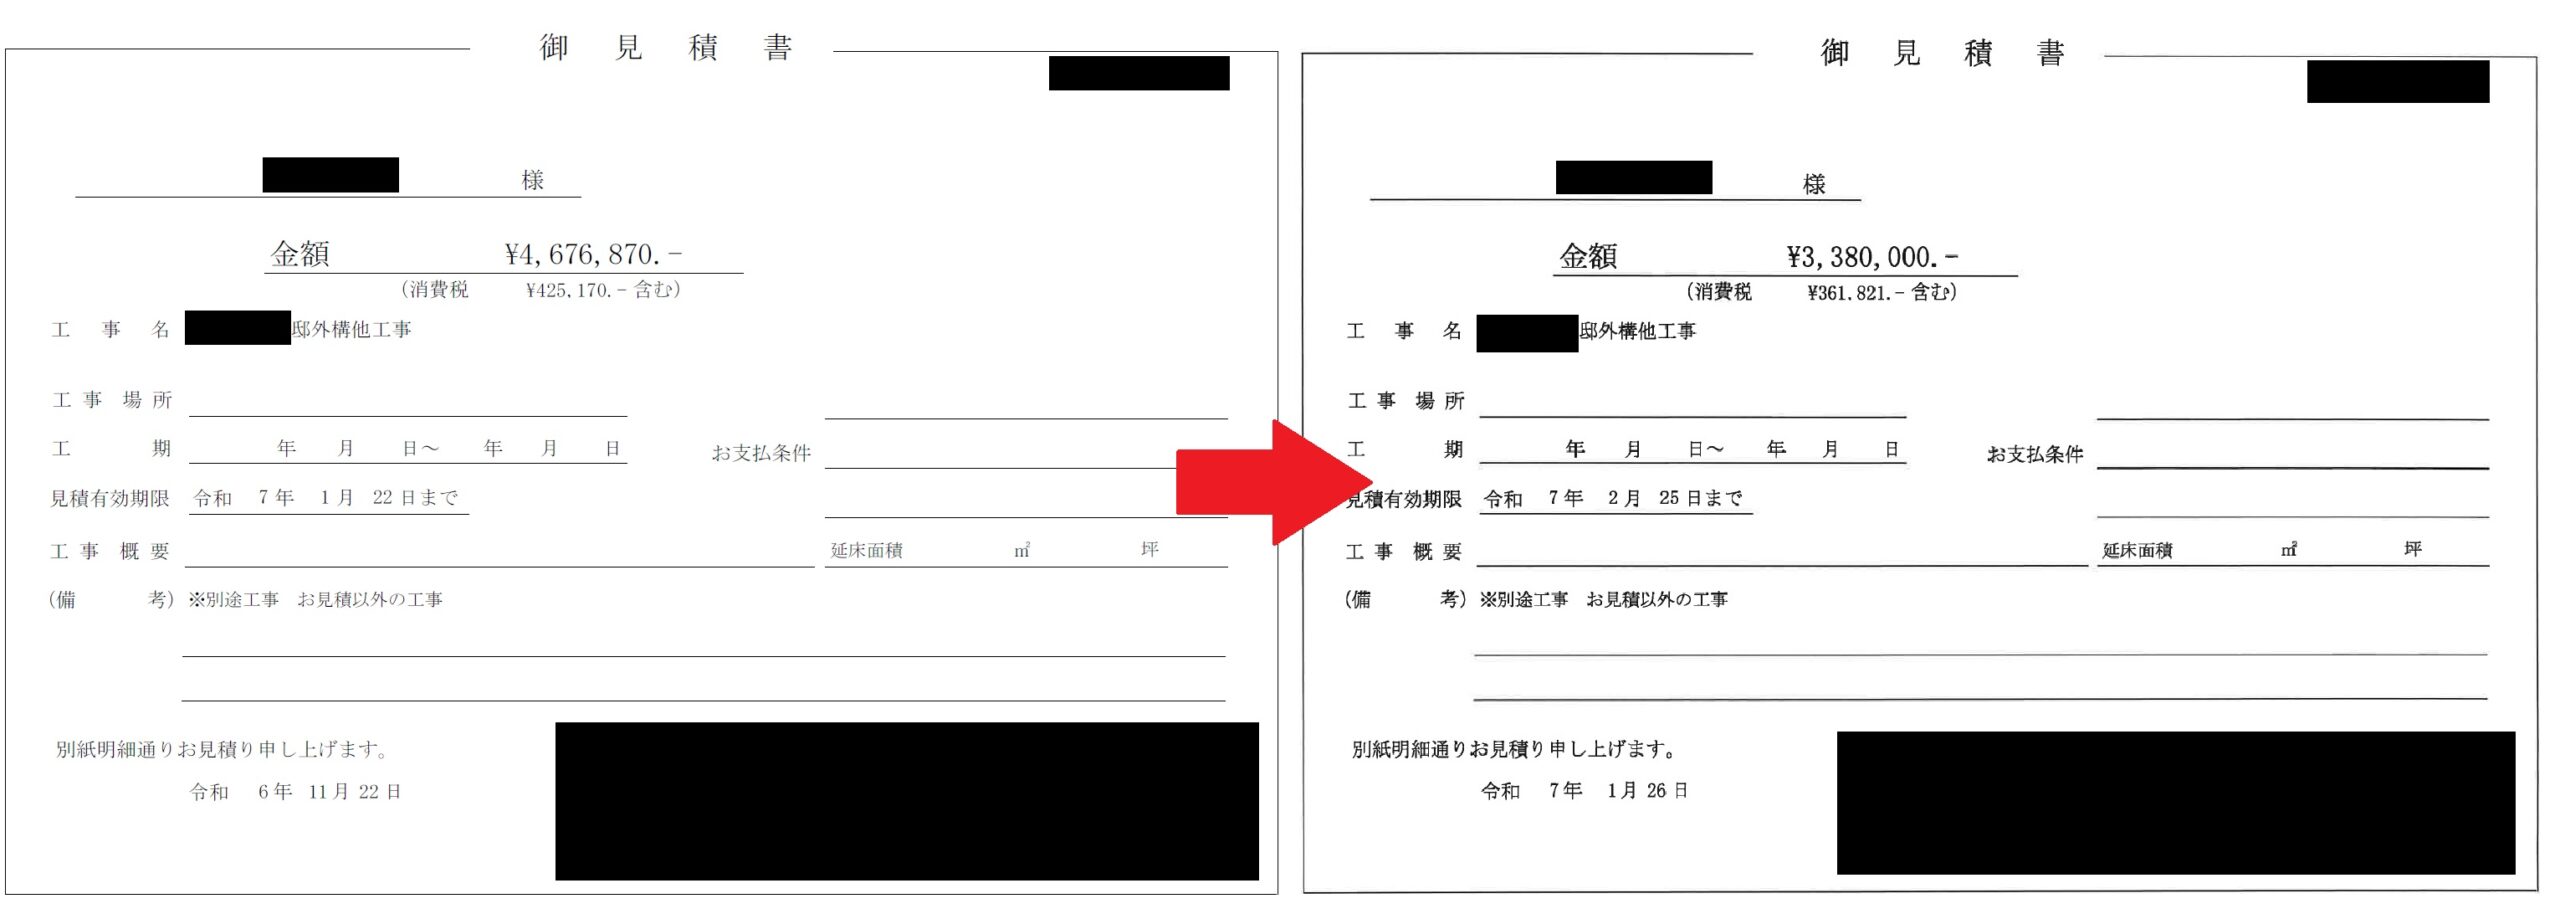
とうこう商事は仮審査後に簡単なオンライン面接を受けて本審査完了。提出書類はじぶん銀行とほぼ同じだったので同じ書類を使いまわせた。じぶん銀行の住宅ローンホームページに「おすすめのつなぎ融資」としてリンクがあるぐらいなのでじぶん銀行利用時の融資手続きは思ったより簡単だった。またじぶん銀行側もとうこう商事の利用は慣れていて話がスムーズだった。関連会社程ではないようだが関係会社の利用はおすすめ。つなぎ融資の詳細をアップしておいた。
次号はまたアキュラさんの続きです。
コメント